J’ai testé Cagnup - Dépenser et épargner comme une application de shopping qui cherche à relier les achats du quotidien à une logique d’épargne. Mon impression générale est assez claire : l’idée est intéressante pour les personnes qui veulent donner un objectif à leurs dépenses, mais l’application ne remplace pas un véritable outil de gestion financière. Elle fonctionne surtout comme un compagnon de budget simple, à utiliser régulièrement plutôt qu’une solution complète pour suivre toute sa situation.
Ce positionnement la rend différente d’une application bancaire classique. Au lieu de regarder uniquement ce qui est déjà sorti du compte, on s’intéresse davantage à la manière dont les achats peuvent participer à une réserve. Dans mon utilisation, ce changement de perspective est le principal intérêt de Cagnup. Il faut toutefois accepter de prendre quelques minutes pour comprendre son fonctionnement et adopter une routine, car l’intérêt du service dépend beaucoup de la régularité de l’utilisateur.
Une approche originale du shopping et de l’épargne
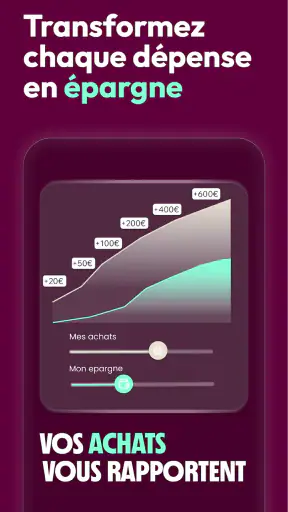
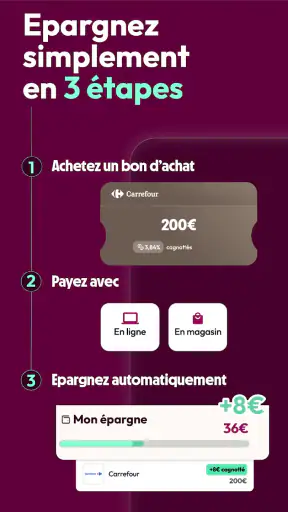
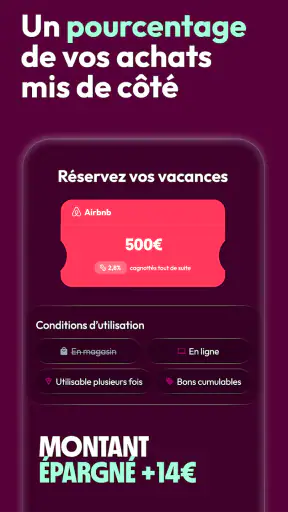
Cagnup appartient à la catégorie des applications de shopping, mais son objectif dépasse la simple recherche de produits ou la comparaison d’offres. Le résumé de l’application met en avant une idée facile à comprendre : les achats peuvent contribuer à l’épargne, tout en aidant à garder un œil sur le budget et les dépenses. C’est une proposition plus concrète qu’un simple tableau de suivi, car elle associe une action familière, acheter, à une conséquence financière que l’on souhaite mieux maîtriser.
J’ai apprécié cette approche parce qu’elle évite le discours culpabilisant souvent associé au budget. Beaucoup d’outils demandent de réduire, de classer et de contrôler. Ici, l’idée est plutôt de rendre les achats plus réfléchis et potentiellement plus utiles à long terme. Cela ne transforme évidemment pas une dépense en gain automatique, mais cette logique peut aider à modifier progressivement sa façon de consommer.
L’application est développée par Espace client Garance. Elle est gratuite et accessible avec une classification d’âge PEGI 3, ce qui correspond à une utilisation grand public. Sa version actuelle est la 1.59.0, avec une compatibilité à partir d’Android 7.0. Ces éléments la rendent relativement facile à essayer sur un appareil Android qui n’est pas récent, sans devoir commencer par un abonnement payant.
Le projet semble avoir trouvé un public réel : Cagnup affiche une moyenne de 4,1 sur 5, basée sur plus d’une centaine de notes, et dépasse les cinquante mille installations. Je ne prends pas ces chiffres comme une garantie de qualité, mais ils montrent que l’application n’est pas restée confidentielle. Les avis peuvent surtout rassurer les utilisateurs qui hésitent à tester un service encore peu connu.
Ce que l’expérience apporte au quotidien
Le meilleur cas d’usage est celui d’une personne qui fait régulièrement des achats courants et qui souhaite transformer une partie de cette activité en habitude d’épargne. Par exemple, après une semaine comprenant des courses, des achats pour la maison et quelques dépenses personnelles, on peut utiliser Cagnup pour garder une vision plus organisée de ce que ces achats représentent dans le budget. L’intérêt n’est pas de consulter l’application une seule fois, mais de revenir dessus au moment où l’on prépare ses dépenses suivantes.
Je trouve cette méthode particulièrement adaptée aux personnes qui n’aiment pas les feuilles de calcul. Une application dédiée paraît moins intimidante qu’un tableau rempli de catégories et de formules. Le fait de rester dans un environnement lié au shopping peut aussi rendre le suivi plus naturel pour quelqu’un qui pense d’abord en achats concrets plutôt qu’en lignes comptables.
Un autre point intéressant est la possibilité de considérer l’achat comme une décision complète, et non comme un événement isolé. Avant de commander ou de passer en caisse, je peux me demander si cette dépense correspond vraiment à mon budget et si elle s’inscrit dans mon objectif d’épargne. Cette petite pause mentale est utile, même lorsque l’application ne fournit pas une analyse financière aussi détaillée qu’une banque.
Le vrai avantage de Cagnup est de transformer le suivi budgétaire en routine de décision, pas de promettre une épargne sans effort. Si l’on attend simplement que l’application fasse tout à sa place, on risque d’être déçu. En revanche, si l’on accepte de l’utiliser comme un repère avant et après les achats, elle peut devenir un outil pratique pour mieux visualiser ses habitudes.
Une routine simple pour en tirer davantage
Pour éviter que l’application ne devienne un outil que l’on ouvre uniquement par curiosité, je conseille de l’intégrer à trois moments précis. Le premier est avant un achat important : cela permet de vérifier si la dépense reste cohérente avec le budget prévu. Le deuxième est juste après une série d’achats, lorsque les montants sont encore faciles à retenir. Le troisième est en fin de semaine, pour observer les écarts entre ce que l’on pensait dépenser et ce qui s’est réellement passé.
Cette méthode a un avantage discret : elle sépare les achats nécessaires des achats impulsifs sans obliger à tout supprimer. Après quelques semaines, on peut repérer les moments où le budget se resserre le plus. Ce n’est pas une fonction spectaculaire, mais c’est le genre d’observation qui peut aider à prendre de meilleures décisions, surtout pour les dépenses répétées.
Je recommande également de définir un objectif réaliste plutôt que de viser une épargne trop ambitieuse. Une cible impossible à tenir donne rapidement l’impression d’échouer. Avec Cagnup, la progression a davantage de sens si elle accompagne les habitudes réelles de l’utilisateur. Une petite réserve régulière est plus motivante qu’un objectif théorique abandonné après quelques jours.
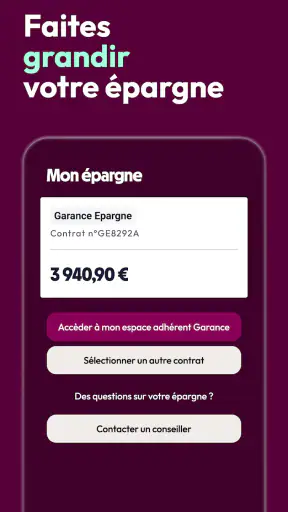
Enfin, il vaut mieux ne pas confondre le suivi effectué dans l’application avec le solde bancaire disponible. Pour connaître précisément l’argent présent sur un compte, l’application de sa banque reste la référence pratique. Cagnup peut aider à organiser la relation entre achats, budget et épargne, mais je continuerais à vérifier les opérations et le solde auprès de l’établissement bancaire concerné.
Une bonne idée qui demande encore de la discipline
La principale faiblesse de Cagnup vient de son positionnement hybride. Elle se situe entre le shopping et la gestion budgétaire, ce qui la rend originale, mais aussi moins évidente à comparer avec les applications spécialisées. Une application bancaire offre généralement une vue directe des comptes et des transactions. Une application de budget dédiée peut proposer des catégories plus poussées, des graphiques ou une planification plus détaillée. Cagnup, elle, semble surtout intéressante lorsque l’on veut relier le comportement d’achat à un objectif d’épargne.
Cette différence peut créer une attente trompeuse. Si vous recherchez un tableau complet de vos finances, avec tous vos comptes, vos factures, vos revenus et vos charges fixes au même endroit, ce n’est probablement pas le meilleur choix. Vous aurez davantage intérêt à utiliser l’outil de votre banque ou une application de budget conçue pour une comptabilité personnelle approfondie.
J’ai aussi constaté que la valeur de l’expérience dépend fortement de la participation de l’utilisateur. Une application ne peut pas rendre une dépense raisonnable par elle-même. Elle peut encourager une réflexion, structurer un suivi et donner plus de visibilité, mais elle ne décide pas à notre place. Les personnes qui veulent une expérience entièrement automatique ou qui ne souhaitent pas saisir, vérifier ou consulter leurs achats risquent de ne pas profiter pleinement du concept.
La gratuité facilite l’essai, mais elle ne supprime pas le coût en attention. Il faut consacrer un peu de temps à comprendre les écrans, à suivre ses objectifs et à interpréter les informations proposées. Pour moi, c’est un compromis acceptable, mais il faut le savoir avant de l’installer : Cagnup n’est pas une application que l’on abandonne ensuite en espérant qu’elle continue à être utile toute seule.
Ce qu’il faut vérifier avant de l’adopter
La première question à se poser est simple : est-ce que l’on veut améliorer ses habitudes d’achat ou analyser toute sa situation financière ? Dans le premier cas, Cagnup peut avoir du sens. Dans le second, elle risque de paraître trop limitée par rapport à un outil financier plus complet. Cette distinction évite de télécharger l’application avec de mauvaises attentes.
La deuxième question concerne la fréquence des achats. Une personne qui achète peu ou qui gère déjà très bien son budget ne verra peut-être pas un bénéfice important. À l’inverse, quelqu’un qui fait de nombreuses petites dépenses peut trouver utile de les replacer dans une vision plus globale. L’application est donc plus pertinente pour les budgets qui ont besoin d’un rappel régulier que pour ceux qui sont déjà suivis avec précision.
La troisième question touche au confort d’utilisation. Comme pour tout service lié aux achats et à l’épargne, je conseille de lire attentivement les informations affichées dans l’application et de ne valider que ce que l’on comprend. Il faut garder ses identifiants, ses accès bancaires et ses données personnelles sous contrôle, comme avec n’importe quel outil financier ou commercial. Cette prudence ne remet pas en cause l’intérêt de Cagnup ; elle fait simplement partie d’une utilisation responsable.
Il faut également garder en tête que la version installée peut influencer l’expérience. Cagnup a été lancée le 27 mars 2025 et évolue déjà jusqu’à la version 1.59.0. Les utilisateurs qui rencontrent un comportement différent après une mise à jour devraient donc prendre le temps de relire les écrans et les réglages, plutôt que de supposer que l’application fonctionne exactement comme lors de la première ouverture.
Pour qui Cagnup est-elle réellement faite ?
Je la recommande d’abord aux personnes qui veulent commencer à épargner sans se lancer immédiatement dans une gestion financière complexe. Elle peut convenir à un jeune adulte qui apprend à organiser ses dépenses, à un foyer qui souhaite mieux encadrer ses achats courants ou à quelqu’un qui veut donner un but concret à son budget. Son accès gratuit réduit le risque d’essai, ce qui est appréciable pour découvrir si cette méthode correspond à ses habitudes.
Elle peut aussi être utile à ceux qui ont déjà une application bancaire, mais qui la trouvent trop passive. Une banque permet de consulter les mouvements ; Cagnup peut servir de point de réflexion autour des achats et de l’épargne. Les deux approches ne sont pas forcément concurrentes. Dans ce scénario, je consulterais la banque pour les montants exacts et Cagnup pour la routine de suivi et la discipline personnelle.
En revanche, je la conseillerais moins à une personne qui cherche une analyse patrimoniale, un suivi professionnel ou une gestion détaillée de plusieurs comptes. Elle n’est pas non plus idéale pour quelqu’un qui refuse toute intervention manuelle ou qui veut uniquement une application de shopping traditionnelle. Son intérêt vient précisément du lien entre consommation et épargne ; sans ce lien, son positionnement paraît moins convaincant.
Les familles peuvent y trouver un intérêt pédagogique, à condition d’accompagner les plus jeunes dans la compréhension du budget. La classification PEGI 3 indique une accessibilité large, mais cela ne signifie pas qu’un enfant doit gérer seul des achats ou des décisions financières. L’application peut servir de support pour expliquer la différence entre envie, besoin, budget et objectif, avec la supervision d’un adulte.
Mon verdict après l’avoir utilisée
À mes yeux, Cagnup est une application de shopping originale qui mérite d’être essayée par les personnes souhaitant rendre l’épargne plus concrète. Sa force n’est pas de remplacer une banque ni de fournir une comptabilité exhaustive. Elle réside dans sa manière de rapprocher les achats du quotidien d’une réflexion sur le budget. Cette approche peut sembler modeste, mais elle répond à un vrai problème : beaucoup de personnes savent qu’elles devraient épargner sans réussir à relier cette intention à leurs dépenses habituelles.
J’apprécie aussi le fait que l’application soit gratuite, compatible avec une version Android assez ancienne et accessible à un large public. Sa note moyenne de 4,1 sur 5 et ses plus de cinquante mille installations donnent une indication encourageante sur son accueil, sans dispenser chacun de vérifier si son fonctionnement correspond à ses besoins. Le développeur, Espace client Garance, propose ici un outil qui se distingue davantage par son idée directrice que par la promesse d’une gestion financière universelle.
Mon conseil est donc de l’utiliser pendant une période suffisamment longue pour observer ses habitudes, plutôt que de juger son intérêt après une seule consultation. Notez les moments où elle vous aide réellement à différer un achat, à mieux préparer une dépense ou à maintenir un objectif. Si vous constatez qu’elle vous pousse à réfléchir avant de consommer, elle remplit son rôle. Si vous cherchez seulement un relevé bancaire détaillé, mieux vaut rester avec l’application de votre banque ou choisir un gestionnaire budgétaire spécialisé.
Je recommande Cagnup aux utilisateurs qui veulent faire de leurs achats un point de départ pour épargner, mais pas à ceux qui attendent une solution financière entièrement automatisée. C’est une application gratuite, accessible et assez différente des outils classiques pour justifier un essai. Son efficacité dépend toutefois d’une utilisation régulière et d’attentes réalistes. Bien employée, elle peut installer une meilleure discipline ; mal comprise, elle risque simplement de devenir une application de plus sur le téléphone.


